
Los capitales chinos representan el 9,2% de las inversiones mineras aprobadas bajo el RIGI
Así lo revela un estudio de la consultora chilena Plusmining, que a la vez advierte que la autorización de nuevos proyectos de litio podría elevar esa participación al 22,3%. El informe introduce una distinción fundamental entre la propiedad de las empresas, el control de la producción y la influencia sobre las cadenas internacionales de suministro.
Un análisis de la consultora chilena Plusmining, difundido por la publicación especializada REDIMIN, Revista Digital Minera, examinó las estructuras accionarias de los emprendimientos y calculó qué proporción de los capitales comprometidos corresponde efectivamente a empresas chinas, en lugar de atribuirles la inversión completa de todos los proyectos en los que tienen participación.
De acuerdo con los datos publicados por REDIMIN, al 1 de octubre de 2026 Argentina había aprobado 23 proyectos bajo el RIGI, con inversiones comprometidas por aproximadamente 49.800 millones de dólares. De ese total, 12 correspondían al sector minero y representaban alrededor de 21.200 millones de dólares. Aplicando el criterio de participación accionaria, la inversión atribuible a capitales chinos rondaría los 1.950 millones de dólares.
La cifra contrasta con otras estimaciones que atribuyen a empresas chinas una participación mucho mayor en la futura producción argentina de litio. La diferencia se explica, en buena medida, porque esas mediciones incluyen la capacidad productiva total de emprendimientos en los que existen accionistas chinos, aunque estos no sean propietarios de la totalidad de las empresas ni controlen todas sus operaciones.
La participación china podría aumentar considerablemente durante los próximos meses. Según el análisis de Plusmining, existen proyectos de litio vinculados con empresas de ese origen, pendientes de aprobación bajo el RIGI, que contemplan inversiones por aproximadamente 4.900 millones de dólares.
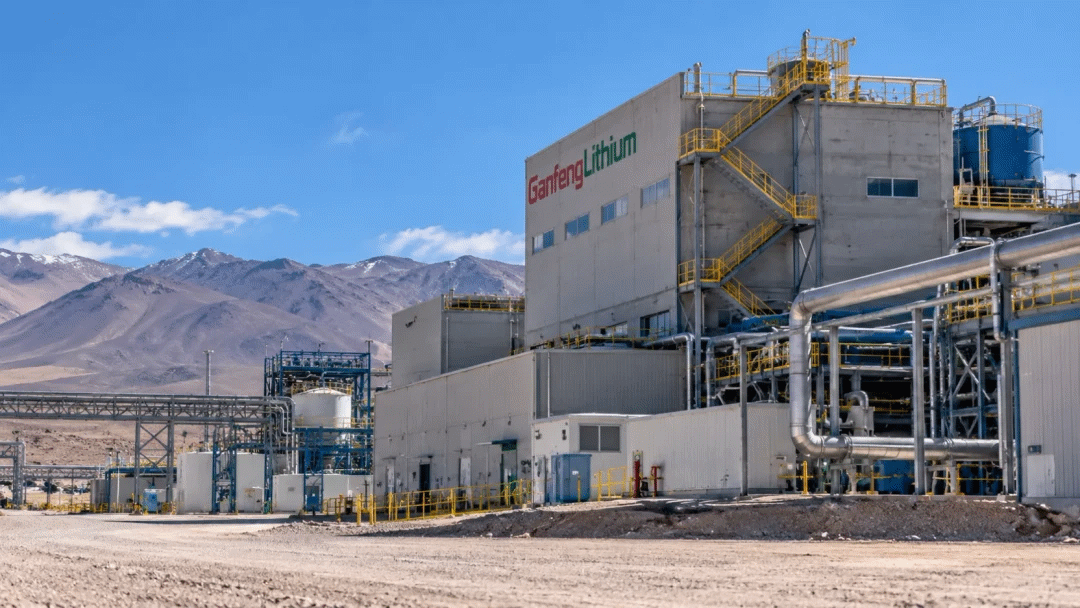
El más importante es Pozuelos-Pastos Grandes, con una inversión proyectada de 3.000 millones de dólares y una participación del 67% de Ganfeng Lithium, una de las principales compañías mundiales del sector.
Los otros dos emprendimientos son Salar de Jama, vinculado con CNGR Advanced Material, y Litio Ángeles, asociado con Tibet Summit Resources.
En conjunto, los tres proyectos contemplan una capacidad de producción anunciada cercana a 222.000 toneladas anuales de productos de litio, aunque esa cifra depende de que se concreten las inversiones y se completen las etapas de desarrollo previstas.
Según las proyecciones citadas por REDIMIN, la aprobación de Pozuelos-Pastos Grandes elevaría la participación china en las inversiones mineras del RIGI del 9,2% al 16,3%. Si también fueran aprobados Salar de Jama y Litio Ángeles, la proporción alcanzaría el 22,3%.
Estos porcentajes no representan la participación china en toda la minería argentina, sino exclusivamente en las inversiones comprendidas en el régimen de incentivos. Tampoco equivalen a desembolsos ya realizados: incluyen compromisos y proyectos sujetos a distintas etapas de ejecución.
Uno de los aspectos más relevantes del informe es que el peso de China en el sector minero argentino no puede medirse únicamente por la propiedad accionaria.
Las empresas pueden ejercer influencia sobre la comercialización y el destino de los minerales mediante contratos de suministro a largo plazo, acuerdos de compra anticipada, financiamiento de proyectos o vínculos con las industrias de procesamiento.
En el caso del litio, esa distinción adquiere especial importancia debido al papel que desempeña China en la refinación de minerales, la producción de materiales para baterías y la fabricación de vehículos eléctricos.
Por lo tanto, una participación accionaria relativamente reducida no significa necesariamente una influencia económica igualmente pequeña. Una compañía puede no controlar una mina y, sin embargo, tener asegurado el acceso a una parte considerable de su producción mediante acuerdos comerciales.
A la inversa, la presencia de un accionista chino en un gran emprendimiento no permite concluir que toda su producción pertenezca a China o que el gobierno de Beijing tenga capacidad directa para decidir sobre ella.
El análisis aparece en un contexto de creciente competencia entre Estados Unidos y China por el acceso a minerales estratégicos, particularmente litio y cobre.
Washington busca diversificar sus cadenas de suministro y reducir su dependencia de los materiales procesados en China, mientras las empresas chinas continúan desarrollando inversiones y acuerdos comerciales en América Latina.
Argentina ocupa una posición importante en esa disputa por sus reservas minerales y por el interés que despiertan sus proyectos de litio y cobre. El RIGI constituye uno de los principales instrumentos del gobierno argentino para atraer inversiones internacionales mediante beneficios fiscales, aduaneros y cambiarios.
REDIMIN señala que Argentina ha profundizado sus relaciones con Estados Unidos en materia de minerales estratégicos, aunque sin establecer una exclusión general de los capitales chinos.
En paralelo, el comercio minero con China continúa expandiéndose. Según las cifras recogidas por la publicación, las exportaciones mineras argentinas alcanzaron aproximadamente 4.700 millones de dólares durante el primer semestre de 2026, con un crecimiento interanual del 74,4%. En ese período, los envíos hacia China aumentaron un 205%.
Estos datos muestran que la relevancia de Beijing para el sector minero argentino excede ampliamente la propiedad de los yacimientos: también se manifiesta en su condición de mercado de destino y en su participación en las cadenas industriales internacionales.
Una presencia que todavía puede crecer
El informe de Plusmining permite matizar dos interpretaciones contrapuestas: la que presenta a China como propietaria de una parte dominante de la minería argentina y la que considera que su participación accionaria relativamente baja demuestra una influencia económica limitada.
La primera confunde la participación en proyectos con el control de toda su producción. La segunda puede pasar por alto la importancia de los contratos comerciales, el procesamiento industrial y el acceso a los mercados.
La eventual aprobación de nuevos emprendimientos de litio modificará la distribución del capital extranjero dentro del RIGI. Pero el verdadero alcance de la presencia china dependerá también de cuáles proyectos lleguen efectivamente a producir, quiénes controlen su comercialización y cómo se integren a las cadenas mundiales de valor.
El dato central del estudio es que el 9,2% representa una fotografía de la participación accionaria china en las inversiones mineras aprobadas bajo el RIGI, no una medición definitiva de su peso en la minería argentina. La posibilidad de alcanzar el 22,3% muestra, al mismo tiempo, que esa presencia podría experimentar un crecimiento importante en los próximos años.
PUBLICAR COMENTARIOS